4.700 dólares de ventaja por coche. Las marcas chinas que fabrican sus propias baterías y por qué Europa necesita a China para copiarlas
Cada vez más marcas chinas de coches eléctricos fabrican o diseñan sus propias celdas: BYD, Geely, GAC, Li Auto o el entorno de GWM con Svolt. Así se ahorran el margen del proveedor y diseñan coche y batería a la vez. En Europa, los dos grandes intentos de hacer lo mismo van con retraso, y las dos gigafactorías que se levantan en España tienen socio chino.

Hay un dato que explica por qué tantos fabricantes de coches chinos quieren hacer sus propias baterías. En el primer semestre de 2026, CATL ganó 43.280 millones de yuanes, un 42% más que un año antes. En el mismo periodo, los quince principales fabricantes de coches que cotizan en China sumaron entre todos 21.800 millones, según el análisis que ha publicado Gasgoo sobre el debate de las baterías propias. El proveedor de baterías gana el doble que quince marcas de coches juntas.
La batería es la pieza más cara de un eléctrico y la que decide su autonomía, su velocidad de carga y buena parte de su seguridad. Quien la compra fuera paga el margen de otro. En el negocio de baterías para coches, el margen bruto de CATL fue del 20,6% en ese semestre. Quien la fabrica en casa se queda con esa parte, o la usa para bajar el precio del coche.
Pero «batería propia» no significa lo mismo en todas las marcas. Montar el pack (la caja con las celdas, la refrigeración y la electrónica) lo hacen ya muchas. Lo difícil es la celda, y ahí hay tres niveles: las marcas que fabrican sus celdas en sus propias fábricas, las que las diseñan y encargan su producción a otro, y las que se apoyan en socios o empresas participadas.
BYD, el modelo que todos miran
BYD empezó fabricando baterías para teléfonos y después se puso a hacer coches. Su filial de baterías, FinDreams, es la segunda de China. Entre enero y junio de 2026 instaló 53.781 MWh, un 22,8% del mercado chino de baterías para turismos, solo por detrás de CATL con el 42,7%, según el ranking de proveedores del Gasgoo Automotive Research Institute. Si se cuentan packs completos y no energía, FinDreams es la primera, con 1,12 millones de unidades.
FinDreams también vende a rivales. En abril, el 58% de su producción fue para coches de la marca BYD, según el desglose de clientes que publicó CarNewsChina con datos de Kerui. Pero en esa lista Fang Cheng Bao (7%) y Denza (5,1%) aparecen como clientes aparte, y las dos son marcas del grupo BYD. Sumadas, el grupo se quedó con un 70%. El 30% restante fue a otras marcas, con Xiaomi (7,5%) y Xpeng (5,3%) a la cabeza. BYD fabrica baterías para sí misma y cobra a la competencia por las que le sobran.
El efecto en el coste lo ha medido la consultora Rhodium Group. En su informe sobre por qué los eléctricos chinos son tan baratos compara el BYD Seal con el Tesla Model 3, ambos fabricados en China, y calcula una ventaja de coste de unos 4.700 dólares por coche a favor de BYD. Las subvenciones explican solo un 5% de esa diferencia. La mayor parte viene de la integración vertical: BYD fabrica cerca del 80% de sus componentes clave, más del doble que Tesla, y Rhodium cifra en unos 2.369 dólares por coche lo que se ahorra en márgenes de proveedores. Jim Farley, consejero delegado de Ford, llegó a admitir en público que su empresa no puede igualar a BYD en el coste de la batería y que solo puede compensarlo gastando menos batería por kilómetro.
Todos los BYD que se venden en España llevan batería Blade, con celdas LFP en formato de cuchilla, una química que explicamos en detalle en su día. Es la primera generación: la Blade 2, presentada en marzo de 2026 junto a la carga Flash de 1.500 kW, ya está en la mitad de los eléctricos de BYD en China, pero ninguno de ellos ha llegado todavía a Europa.
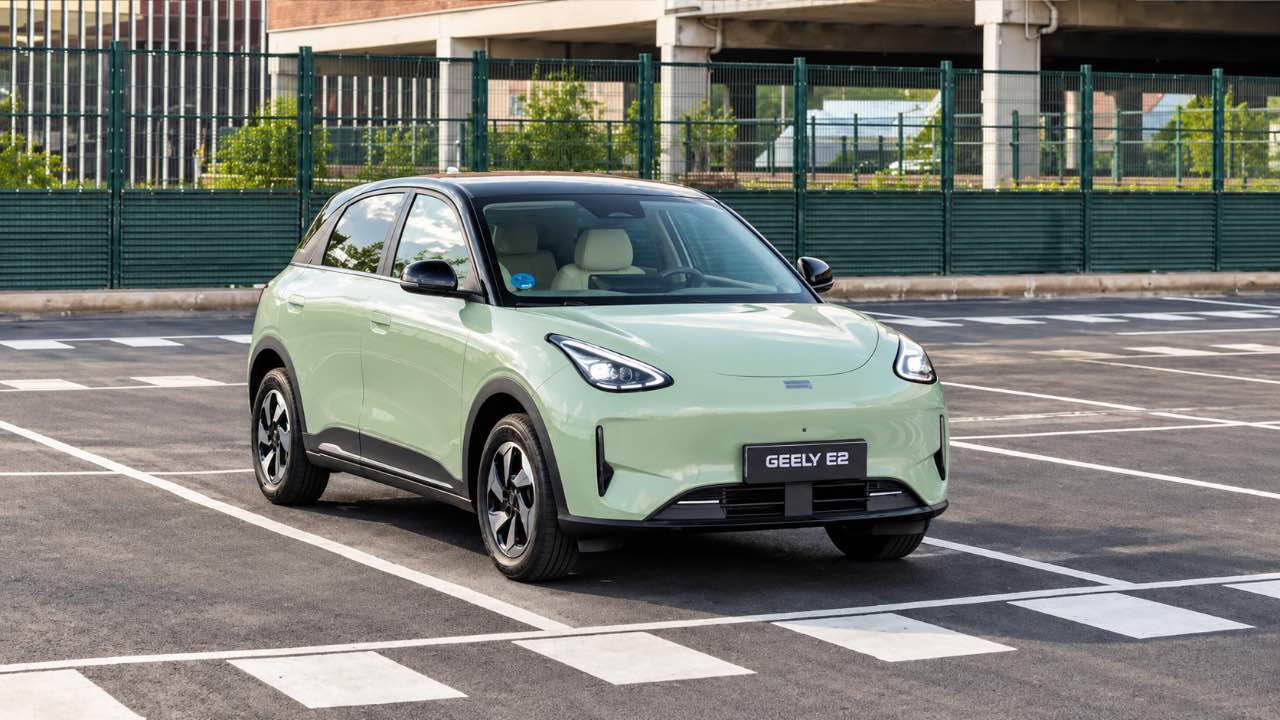
Geely tiene baterías propias, pero sigue comprando sobre todo a CATL
Geely reunió en abril de 2025 todas sus empresas de baterías bajo una sola, Jiyao Tongxing, que fuera de China se presenta como Energee. Su producto estrella es la batería Aegis Short Blade, una LFP en formato de cuchilla corta que se estrenó en el Galaxy E5 en 2024. Geely anunció entonces una densidad de 192 Wh/kg y hasta 3.500 ciclos de carga, según recogió S&P Global.
Esa batería es la que monta el Geely E5 que se vende en España. En nuestra medición, sus 60,2 kWh útiles dan entre 235 y 490 km reales según el uso y la temperatura. La carga rápida fue precisamente uno de sus puntos más discutibles en nuestra prueba: la batería propia ayuda a contener el precio, pero no garantiza las mejores cifras de carga.
La ambición es grande. Energee quiere llegar a 70 GWh de capacidad en 2027, lo que según su vicepresidente Zheng Xin equivale a las baterías de 1,5 millones de coches electrificados al año, explicó a 36Kr. La realidad de hoy es más modesta. En abril, Energee instaló 917 MWh y el 91,1% fue para Geely: unos 835 MWh. En el mismo mes, Geely fue el mayor cliente de CATL, con el 9,5% de sus 28.694 MWh, cerca de 2.700 MWh. Con los datos de Kerui en la mano, Geely compró a CATL unas tres veces más batería de la que se fabricó a sí misma.
Tampoco lo esconde. La propia Energee ha dicho que no aspira a ser un sistema cerrado y que mantendrá la relación con CATL y otros proveedores. Lo que sí busca es tener una alternativa propia que pese en las negociaciones, y en octubre empezó a buscar distribuidores para vender sus baterías fuera del grupo.

Svolt y GWM: nacieron juntas, pero no son la misma empresa
Svolt nació dentro de GWM, pero hoy no es exactamente de GWM. El proyecto de baterías arrancó en la marca en 2012, se convirtió en una división propia en febrero de 2018 y en octubre de ese año pasó a depender de Baoding Ruimao, una filial de Great Wall Holdings. Esa sociedad está controlada por Wei Jianjun, presidente de GWM, como detalló Gasgoo al analizar su estructura. Svolt es, por tanto, una empresa hermana de la GWM que cotiza en bolsa, con el mismo dueño de fondo.
Funciona además como un proveedor independiente. En abril, el mayor cliente de Svolt no fue GWM sino Leapmotor, con el 44,3% de sus instalaciones, frente al 37,1% de GWM. Svolt suministró ese mes 1.615 MWh, así que Leapmotor se llevó unos 715 MWh y GWM unos 600.
Su gran novedad es la batería semisólida de 100 kWh, que acaba de entrar en producción en serie con carga a 6C y 900 voltios. El GWM ORA 5 que se vende en España usa una química más sencilla: en China monta celdas LFP Short Blade de Svolt con la misma capacidad que la versión europea.
GAC, la que menos ruido hace
GAC, el grupo de Guangzhou detrás de las marcas Aion y Hyper, lleva más de una década con este proyecto. Empezó a desarrollar sistemas de batería en 2011, montó una línea piloto de celdas en 2022 y terminó su fábrica en 2023. Su filial Inpow sacó de la línea el pack número 300.000 el pasado 15 de octubre, según Gasgoo, que la describe como una de las pocas filiales de un fabricante de coches que controla todo el proceso, de los materiales y la celda hasta el pack. La cifra todavía es pequeña al lado de BYD, que instaló más de un millón de packs solo en el primer semestre, pero GAC es de las pocas que ya ha cerrado el círculo completo.
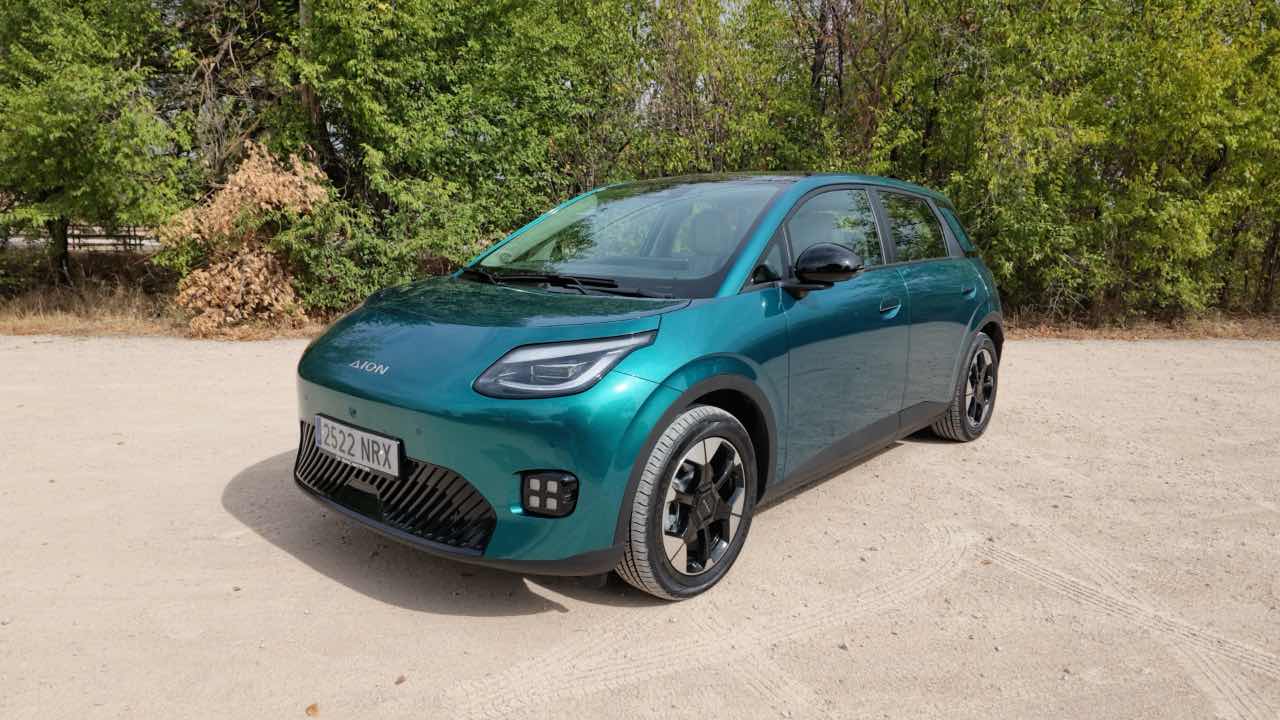
Los que diseñan la celda y la encargan fuera
Fabricar celdas exige fábricas, años y mucho dinero. Por eso otras marcas han elegido una vía intermedia: diseñan la química y la estructura de la celda, montan el pack y encargan la fabricación a un especialista.
Li Auto es el caso más reciente. El 20 de octubre presentó Lianshan, su sistema propio de batería, motor y carga. Sus celdas las diseña la marca y las fabrican Sunwoda y CALB, y con ellas está sustituyendo a CATL en sus modelos, según electrive. Para atar la relación, Li Auto tomará cerca del 11% de Sunwoda. Y acompaña el cambio con una garantía poco habitual: si la batería se incendia por un defecto de fabricación y el coche queda inservible, lo sustituye por uno nuevo.
NIO muestra lo difícil que es este camino. En diciembre de 2023 presentó su celda cilíndrica 46105, con 292 Wh/kg y carga a 5C, para un pack de 120 kWh en la berlina ET9. Cuando el ET9 salió a la venta un año después, llevaba celdas de CATL. NIO aparcó su plan de fábrica de 40 GWh y ahora espera un primer lote muy pequeño de sus celdas a final de año, fabricado por EVE y Gotion, según CnEVPost. Mientras tanto, sus marcas Onvo y Firefly usan cada vez más baterías de CATL.
Changan tiene marca propia de baterías, Golden Bell, presentada en noviembre de 2023 con ocho tipos de celda. Pero gran parte de su capacidad depende de su sociedad conjunta con CATL, que ambas han acordado ampliar hasta 75 GWh. En abril, Changan fue el segundo mayor cliente de CATL, con el 8,9% de sus instalaciones. Su gran apuesta es la batería de estado sólido de 400 Wh/kg, para la que Changan y CATL ya ponen fecha: 2027.
SAIC, dueña de MG, lleva años invirtiendo en QingTao Energy, la empresa que fabrica las celdas semisólidas del nuevo MG4. Esa versión se vende en China desde finales de 2025 y MG ha anunciado que llegará a Europa a finales de 2026 con el nombre SolidCore.
Una ventaja con letra pequeña
CATL tiene su propia respuesta a este movimiento. Su director de fabricación, Ni Jun, dijo en septiembre que saber hacer coches no significa saber hacer baterías. Su presidente, Robin Zeng, lo resumió con una idea más concreta: hacer una buena batería no es difícil; lo difícil es hacer mil millones exactamente iguales. CATL produjo 498 GWh en el primer semestre de 2026 con sus fábricas al 94,9% de su capacidad. Ninguna marca de coches se acerca a esa escala, y el retraso de NIO demuestra que diseñar una buena celda no basta para fabricarla.
Tampoco es la única forma de abaratar un coche. Leapmotor no fabrica celdas, se las compra a Svolt, Gotion, Zenergy o CATL, y aun así Rhodium le calcula una ventaja de coste de unos 2.000 dólares por coche frente a Tesla. La de Geely es de 2.700. La integración vertical también cuenta en motores, electrónica, software o asientos. La batería es la pieza más cara, pero no la única.
Donde la batería propia marca más diferencia es en la flexibilidad. Una marca que controla sus celdas puede diseñar el coche alrededor de ellas, como hace BYD al integrar la batería en la estructura, y bajar precios sin pedir permiso a un proveedor que también vende a sus rivales. En una guerra de precios como la que vive China, esa capacidad de maniobra pesa tanto como el ahorro.
Europa: el que más lo intenta va con socio chino
Entre las marcas europeas, el intento más serio es el de Volkswagen. Su filial PowerCo fabricó en diciembre de 2025 las primeras celdas Unified Cell en su gigafactoría de Salzgitter, en Alemania. En una primera fase tendrá hasta 20 GWh de capacidad, y el objetivo es cubrir alrededor de la mitad de las celdas que necesita el grupo. La otra mitad seguirá llegando de fuera.
La segunda pata de ese plan está en España, y ya no es solo de Volkswagen. A finales de septiembre, la china Gotion acordó invertir 1.100 millones de euros a cambio del 49% de la gigafactoría de Sagunto, que fabricará las celdas LFP de los eléctricos asequibles del grupo. Tendrá 29,1 GWh de capacidad y empezará a producir en 2027. Gotion no es un socio cualquiera: Volkswagen es accionista de la empresa china desde hace años.
Stellantis lo ha tenido peor. Su sociedad de baterías ACC, compartida con Mercedes y TotalEnergies, ha renunciado a sus fábricas de Kaiserslautern (Alemania) y Termoli (Italia), y su única planta, en el norte de Francia, produce con unos costes entre un 20% y un 25% superiores a los de CATL o BYD, según Automotive World. En su comunicado, la propia ACC recordaba que fabricantes asiáticos, sobre todo chinos, ya producen el 99% de las baterías de los coches europeos. Stellantis ha buscado la salida en CATL: las dos empresas construyen a partes iguales una fábrica de baterías LFP en Figueruelas (Zaragoza), con 4.100 millones de inversión y hasta 50 GWh de capacidad.
Así que las dos gigafactorías que se construyen en España, Sagunto y Figueruelas, llevan socio chino. Es la mejor prueba de la distancia que separa a ambos lados: las marcas europeas que quieren dejar de comprar baterías en China necesitan tecnología china para fabricarlas. Mientras tanto, BYD lleva fabricando baterías desde 1995 y Geely, GAC o Li Auto avanzan cada una por su camino. Cuando Sagunto y Figueruelas estén a pleno rendimiento, hacia 2028, sabremos cuánto de esos 4.700 dólares por coche consigue recortar Europa.


Aún no hay comentarios. ¿Quieres ser el primero?