164 GWh no le bastan a CATL. Quiere más fábricas de baterías en Europa antes de arrancar la de Zaragoza
El mayor fabricante de baterías del mundo reconoce que sus tres gigafactorías europeas, en Alemania, Hungría y la que levanta con Stellantis en Figueruelas, se quedarán cortas. Su director para Europa anuncia nuevas plantas, todavía sin ubicación ni fecha, y señala la falta de ingenieros como el gran freno.

CATL ya piensa en su cuarta fábrica europea cuando la tercera, la de Zaragoza, todavía no ha producido una sola celda. Matt Shen, director general de la compañía para Europa, explicó en una entrevista con fDi Intelligence, la publicación de inversión extranjera del Financial Times, que la capacidad que el grupo tiene en marcha en el continente «no es suficiente» para acompañar el crecimiento del mercado. Lo ha recogido el medio alemán ecomento, y el motivo que da Shen es que espera tres oleadas de electrificación consecutivas.
La primera ya está aquí: los turismos eléctricos. La segunda será el almacenamiento estacionario de energía, las baterías que acompañan a plantas solares y redes eléctricas. La tercera llegará con los vehículos comerciales, de las furgonetas a los camiones. Todas tiran de las mismas fábricas de celdas, y eso explica que CATL hable de ampliar cuando aún está terminando de construir.
Shen no ha dado ubicaciones ni plazos para las nuevas gigafactorías. Sí ha dejado claro qué buscará: cercanía a los clientes, buena logística y acceso a infraestructura energética. Y ha identificado el mayor obstáculo, que tiene poco que ver con el dinero. A la industria europea de baterías le faltan técnicos e ingenieros cualificados, y formarlos lleva tiempo.
Tres fábricas en Europa, tres momentos muy distintos
La cifra total que maneja CATL, 164 GWh entre las tres plantas, mezcla una fábrica que ya produce, otra en pruebas y una tercera en obras. Conviene separarlas.
| Planta | Capacidad prevista | Inversión | Situación (octubre de 2026) |
|---|---|---|---|
| Arnstadt (Alemania) | 14 GWh | 1.800 millones de euros | Produce celdas desde finales de 2022 |
| Debrecen (Hungría) | 100 GWh (34 GWh en la primera fase) | 7.340 millones de euros | Producción de prueba de celdas desde el 22 de septiembre |
| Figueruelas (Zaragoza) | 50 GWh, solo LFP | 4.100 millones de euros (sociedad conjunta con Stellantis) | En construcción; primera producción prevista a comienzos de 2027 |
La alemana, junto a Erfurt, fue la primera fábrica de CATL fuera de China y es la más pequeña. Además de abastecer a fabricantes de turismos, ya suministra celdas para los camiones eléctricos de MAN, según contó Akin Li, máximo responsable del negocio internacional de la compañía, en una entrevista con electrive. La tercera oleada de la que habla Shen ya consume capacidad europea.
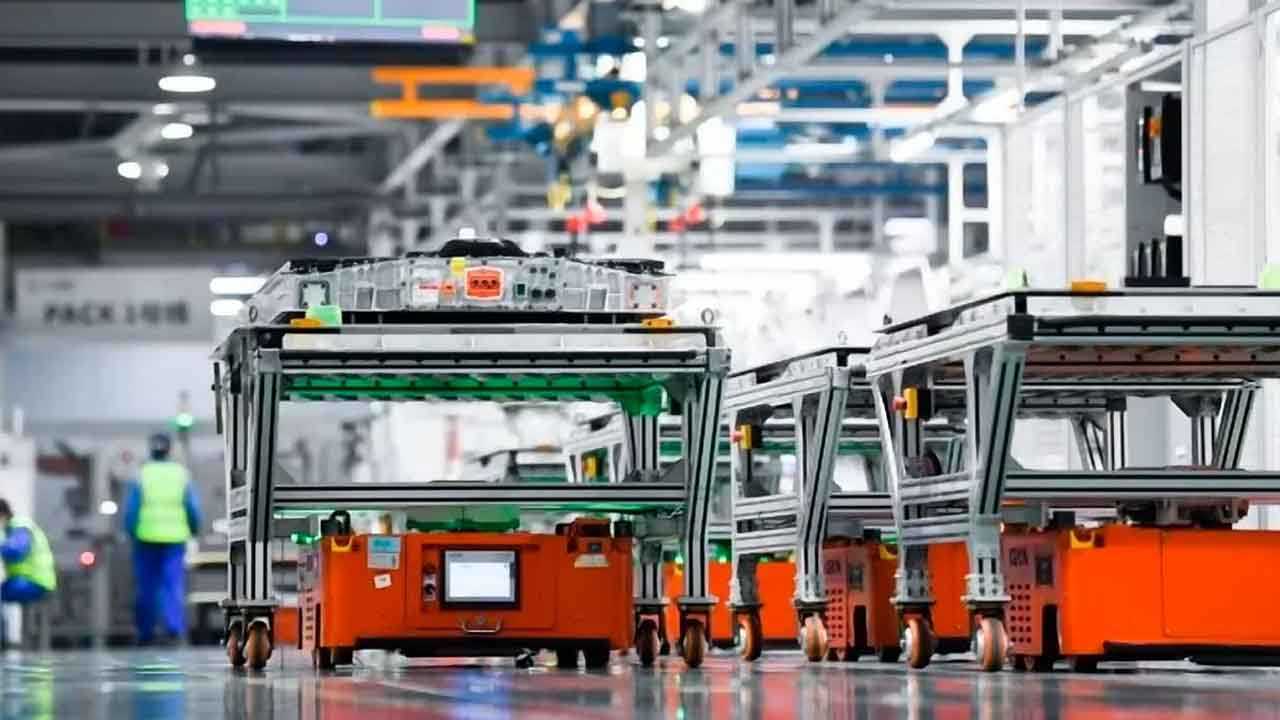
La húngara será la pieza grande. CATL arrancó la producción de prueba de celdas en Debrecen el 22 de septiembre en sus dos primeras líneas, después de recibir en agosto el permiso de ocupación. La primera fase suma 34 GWh y el complejo completo llegará a 100 GWh, lo que la convertirá en el mayor centro de producción de la compañía fuera de China. Allí se ensamblan módulos desde el otoño de 2024, más de medio millón hasta la fecha, pero hasta ahora la planta no fabricaba sus propias celdas.
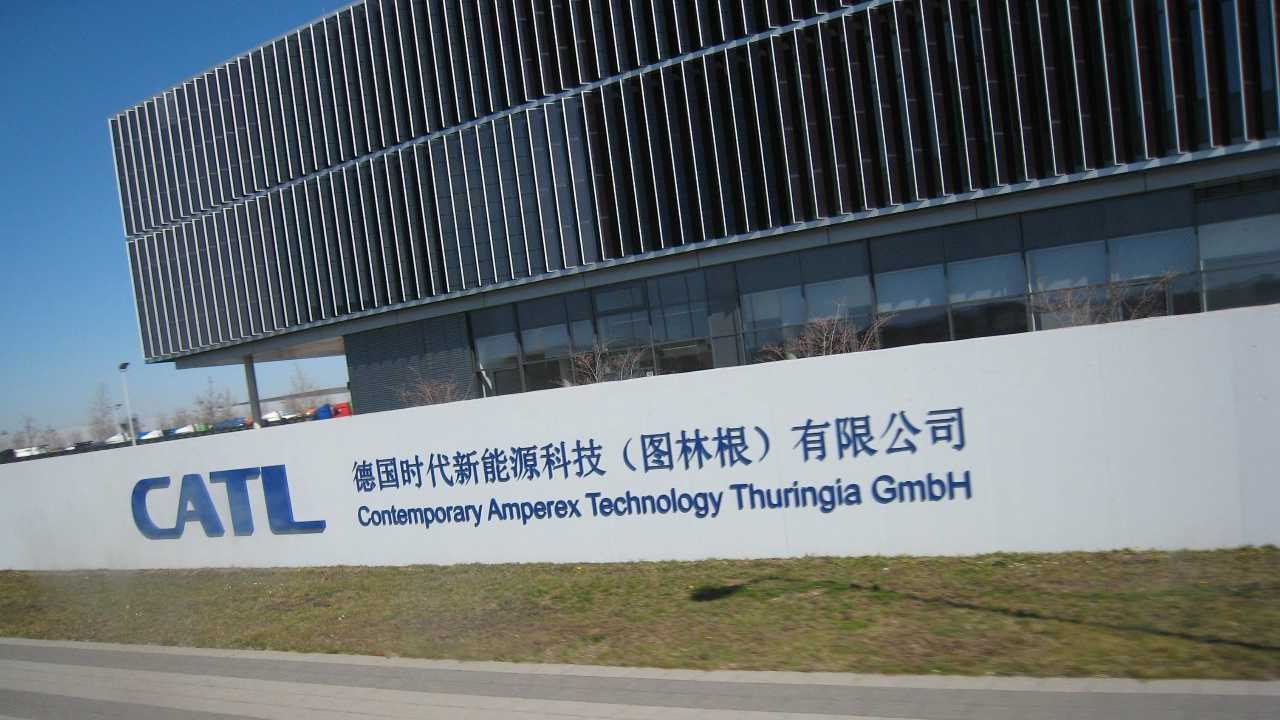
La aragonesa es la que más nos toca. Contemporary Star Energy (CSE), la sociedad conjunta al 50% entre Stellantis y CATL, invierte 4.100 millones de euros, de los que CATL aporta el 94%, para fabricar celdas LFP destinadas a los eléctricos de Stellantis de los segmentos B y C. El anuncio de diciembre de 2024 situaba el inicio de la producción a finales de 2026. El calendario se ha movido: la primera producción se espera ahora a comienzos de 2027, y la documentación del proyecto aprobada por el Gobierno de Aragón, según El Español, fija la fase 1 en 2028 al 30% de capacidad, la fase 2 en 2029 al 65% y la planta completa en 2030.
Qué hay detrás de los 164 GWh
Sobre el papel, 164 GWh dan para mucho. Con una batería media de 60 kWh, una cifra razonable para el eléctrico que se vende hoy en Europa, salen unos 2,7 millones de coches al año. Pero hay dos matices que cambian la foto.
El primero es el calendario. La capacidad nominal instalada hoy ronda los 48 GWh: los 14 de Arnstadt y los 34 de la primera fase de Debrecen, que además sigue en pruebas. Zaragoza no aportará unos 15 GWh hasta 2028 y no llegará a 50 hasta 2030. A eso se suma que una fábrica de baterías rara vez trabaja a su capacidad nominal, sobre todo en sus primeros años, cuando todavía ajusta procesos y reduce el porcentaje de celdas defectuosas.
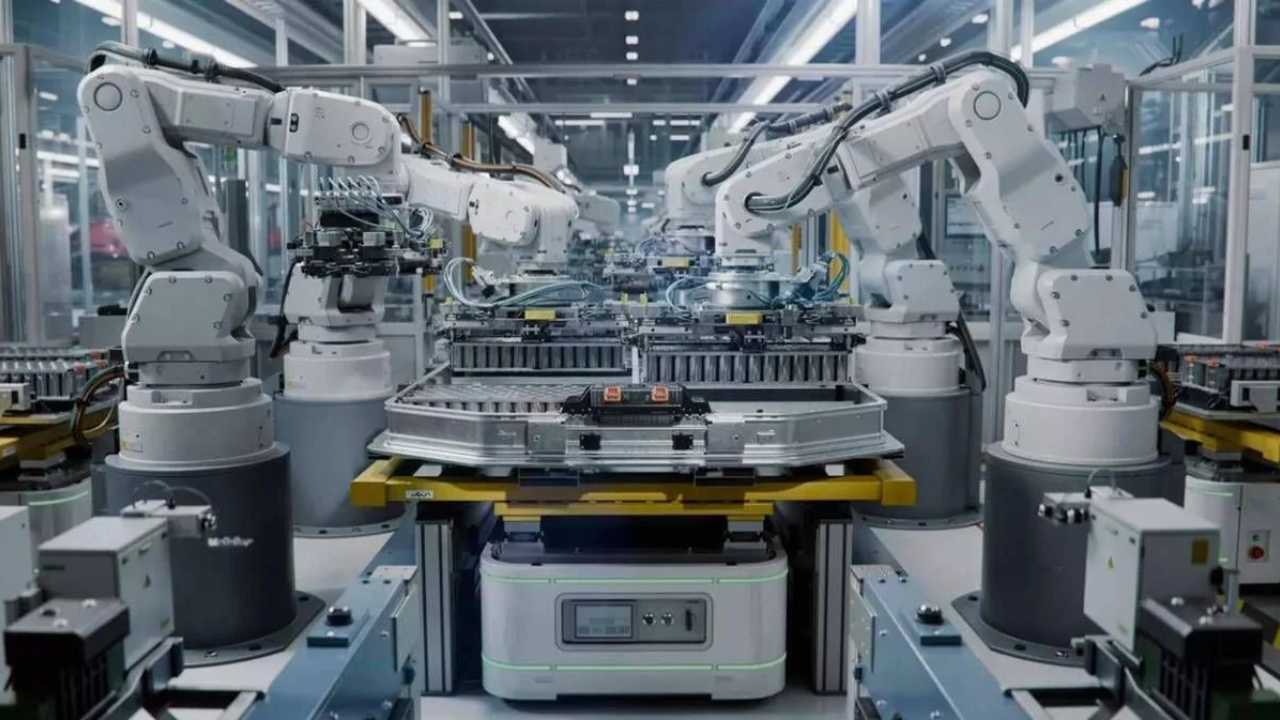
El segundo es la demanda. Entre enero y septiembre de 2026 se matricularon en Europa (UE, AELC y Reino Unido) 2.549.810 coches eléctricos, un 41,9% más que un año antes y una cuota del 24,1%. Si el ritmo se mantiene hasta diciembre, el año cerrará en torno a 3,4 millones de unidades. Con esos mismos 60 kWh por coche, solo los turismos eléctricos vendidos en Europa en 2026 necesitan más de 200 GWh de baterías. Es más de lo que CATL tendrá en el continente con sus tres plantas terminadas, y sin contar furgonetas, camiones ni almacenamiento.
CATL no aspira a fabricar todas esas baterías, claro. Compite con LG, Samsung SDI, SK On, BYD, PowerCo y otros fabricantes chinos que están desembarcando. Pero la cuenta explica por qué Shen dice que no le basta: el mercado ha crecido más rápido que su capacidad de levantar fábricas, y una gigafactoría tarda años en pasar del anuncio a la producción en serie. Figueruelas lo demuestra.
El cuello de botella está en las personas
Shen lleva tiempo insistiendo en esta idea. En una entrevista con Battery Technology explicaba que el reto de Europa va más allá de formar a más gente: hace falta montar desde cero un sistema de talento para una industria que aquí apenas tiene historia, con más formación profesional y técnica y menos dependencia de la universidad.
Figueruelas muestra lo que eso significa en la práctica. El primer grupo de profesionales de producción y mantenimiento contratados en España para la gigafactoría se está formando en las instalaciones de CATL en Xiamen, en China, sobre líneas reales de celdas y módulos. En la obra trabajan unas 500 personas, 172 de ellas llegadas de China para tareas de diseño y dirección técnica, y CSE negocia un complejo residencial modular para alojar a 1.700 trabajadores chinos durante la puesta en marcha.
Tiene un coste. Según el Financial Times, a un fabricante chino levantar una planta de baterías en Europa le sale unas tres veces más caro y le lleva unas tres veces más tiempo que en China. Gran parte de esa diferencia está en el arranque, cuando una plantilla sin experiencia tiene que aprender a fabricar celdas buenas a gran volumen. Northvolt quebró precisamente en esa fase, y su caso sigue pesando en todo el sector.
Por qué CATL quiere fabricar aquí y no exportar desde China
La compañía resume su estrategia con el lema «en Europa, para Europa». Fabricar junto a los clientes ahorra costes logísticos y plazos con un producto tan pesado y voluminoso como una batería, y además protege a CATL frente a barreras comerciales y frente a una política industrial europea que cada vez premia más lo fabricado dentro de la UE. En China, por su parte, la guerra de precios entre fabricantes de baterías ha frenado el crecimiento y empuja a buscar mercado fuera.
CATL no está sola. El mismo FT recoge que su director tecnológico, Zhu Lingbo, reconoce conversaciones con gobiernos de toda Europa para nuevas plantas, y que Gotion invertirá más de 1.000 millones de euros en producir baterías en España, Eslovaquia y Marruecos junto a Volkswagen. En Sines, Portugal, CALB levanta otra fábrica de 2.065 millones de euros. La península ibérica se está convirtiendo en uno de los focos de esta expansión.
¿Y las baterías de sodio?
Hay otra pieza que encaja con las oleadas de Shen. CATL es el principal impulsor de las baterías de iones de sodio, que prescinden del litio y toleran mejor el frío extremo. Su gama Naxtra alcanza 175 Wh/kg y ya ha llegado a un turismo de serie, el Changan Nevo A06. La compañía espera montar este año baterías de sodio en entre 10.000 y 20.000 coches eléctricos, todos en China, y empezará a enviar al exterior su sistema de almacenamiento Tener Sodium en junio de 2027.
Por ahora nada indica que sus fábricas europeas vayan a producir sodio. Arnstadt, Debrecen y Figueruelas trabajan con química de litio, y Zaragoza será exclusivamente LFP. Pero el almacenamiento estacionario, la segunda oleada, es el terreno más natural del sodio, y no sería extraño que alguna de las próximas plantas europeas se diseñara pensando en él. Ya explicamos por qué el sodio no va a sustituir al litio, aunque sí puede quitarle una parte del mercado.
Para el comprador español, lo que importa está en Figueruelas. Las baterías LFP son más baratas y duraderas que las de níquel, y fabricarlas pegadas a la cadena de montaje de Stellantis es una de las palancas para que lleguen eléctricos pequeños y compactos a mejor precio, aunque no a pleno rendimiento antes de 2030. El anuncio de Shen deja además una lectura de fondo: una parte creciente de las baterías que Europa necesita para electrificarse la va a fabricar una empresa china, y esa empresa ya da por hecho que su capacidad actual se le queda pequeña.


Aún no hay comentarios. ¿Quieres ser el primero?