Baterías de sodio sin impuestos hasta 2028. China tiene claro qué tecnología quiere impulsar
China ha vuelto a gravar las baterías de litio tras once años de exención: un 2% desde septiembre de 2026 y un 4% a partir de septiembre de 2027. El sodio y el estado sólido se libran hasta el 31 de diciembre de 2028, pero Hacienda china ya ha aclarado que las semisólidas, como la que estrenó el MG4, no cuentan. Qué gana CATL, qué busca Hina con su nueva fábrica y por qué el comprador español no lo va a notar en el precio de su próximo eléctrico.

El cambio lo firmaron el 16 de julio el Ministerio de Finanzas, la Administración General de Aduanas y la Administración Estatal de Impuestos en el Anuncio n.º 20 de 2026, la revisión más profunda del impuesto al consumo sobre baterías desde que se creó en 2015. Aquel año China fijó un gravamen general del 4% para las baterías, pero dejó fuera a las de iones de litio, las de níquel-hidruro metálico, las pilas de combustible y las células solares para empujar a una industria que entonces empezaba. Esa industria hoy domina el mundo, y Pekín ha decidido que ya no necesita el empujón.
Desde el 1 de septiembre de 2026, las baterías de iones de litio, las de litio primarias, las de níquel-hidruro metálico y las de flujo de vanadio pagan un 2%. El 1 de septiembre de 2027 subirán al 4%, el tipo normal. Las células fotovoltaicas siguen el mismo camino con siete meses de retraso: 2% desde abril de 2027 y 4% desde abril de 2028.
Qué química paga y cuál no
Quedan exentas hasta el 31 de diciembre de 2028 las baterías de iones de sodio, las de estado sólido y las pilas de combustible, además de las células solares de perovskita, tándem y arseniuro de galio. La exención no es automática: el producto tiene que cumplir la norma nacional que le corresponda y el fabricante debe presentar un informe de ensayo antes de pedir la ventaja fiscal por primera vez, según recoge CnEVPost.
El detalle que más afecta a los coches que ya circulan llegó el 27 de agosto. La Administración Estatal de Impuestos aclaró que las baterías semisólidas no se consideran de estado sólido a efectos de la exención, tal y como informó pv magazine. Es decir, tributan como una batería de litio convencional.
Esto deja en terreno fiscal de litio a las celdas con electrolito semisólido que varias marcas chinas venden como un paso hacia el estado sólido. El caso más conocido es el del MG4 con batería semisólida, desarrollada por SAIC junto a QingTao Energy, que fue el primer compacto de gran serie en montarla. Para Hacienda china es una batería de iones de litio más, por mucho marketing de «estado sólido» que lleve alrededor.
Tiene lógica. Si la etiqueta semisólida bastara para librarse del impuesto, cualquier fabricante con algo de electrolito en gel podría reclamarla, y el objetivo de Pekín es premiar la tecnología que todavía no está madura, no la que ya se fabrica a escala.
Cuánto sube una batería de coche con el 2% y el 4%
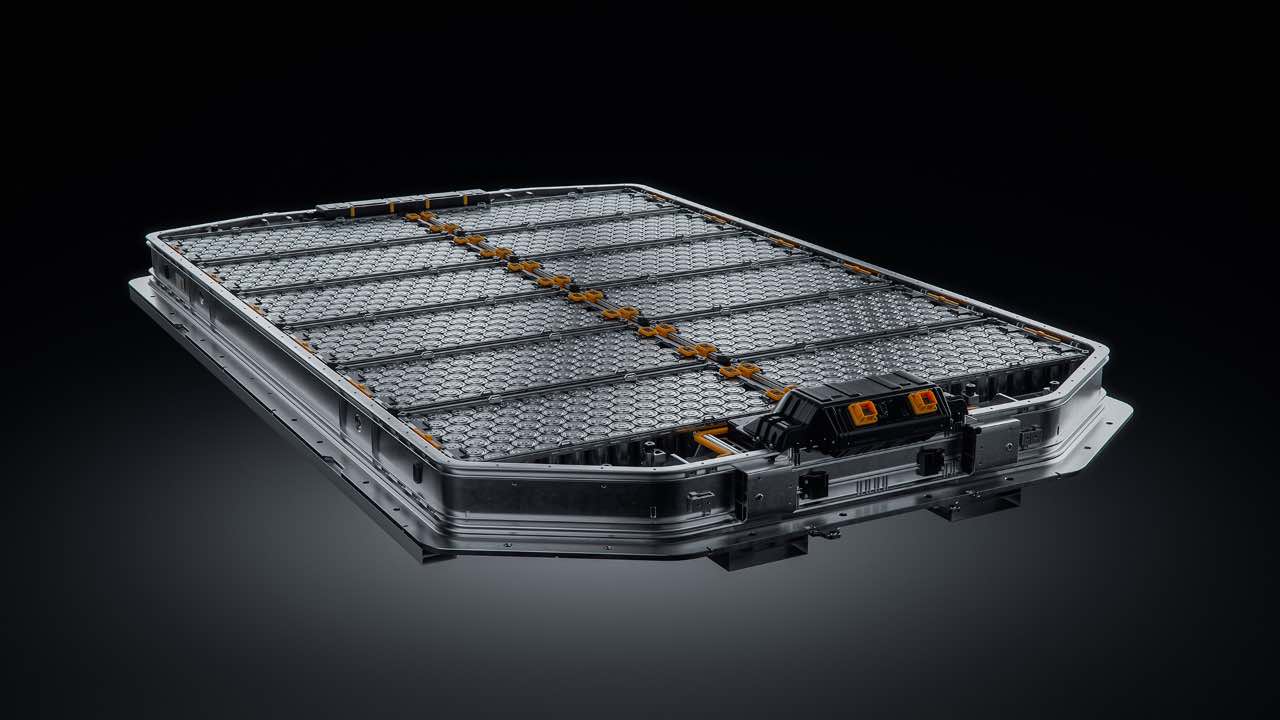
El impacto en euros es pequeño. CarNewsChina calcula que el impuesto añade unos 438 yuanes (unos 65 dólares) a un paquete de 60 kWh con el tipo del 2%, y el doble, 876 yuanes, cuando suba al 4%. Las celdas LFP prismáticas para coche cotizaban a 0,41 yuanes por Wh el 22 de octubre, lo que pone el kWh de celda en torno a 410 yuanes.
Los fabricantes no se lo van a comer. EVE Energy avisó a sus clientes de que todos sus productos de litio entregados en China desde el 1 de septiembre llevarían el 2% adicional, y Lishen envió una comunicación similar en agosto. CATL también subió en su tienda online la celda de almacenamiento de 314 Ah de 0,414 a 0,423 yuanes por Wh el 1 de agosto, aunque en ese caso también influyó la tensión de oferta en el mercado.
En un coche chino de 15.000 o 20.000 euros, 65 dólares por batería no cambian la etiqueta de precio. Lo que sí cambia es el margen de un sector que lleva dos años en guerra de precios. Pekín retira una ayuda a la tecnología que ya produce de sobra y la mantiene solo para la que aún no ha llegado a volumen, y los analistas de Huatai Securities lo describen como un giro claro de la política fiscal hacia las químicas emergentes.
Por qué no lo notarás en un eléctrico comprado en España
Es un impuesto al consumo interno. Las baterías que China exporta directamente siguen exentas y el impuesto ya pagado por baterías compradas puede devolverse si salen del país, explica pv magazine. Para el mercado español pesa más otra medida distinta que suele confundirse con esta: la devolución del IVA a la exportación de baterías, que China bajó del 9% al 6% en abril y que desaparecerá el 1 de enero de 2027. Eso sí encarece lo que sale de China, porque el exportador deja de recuperar parte del impuesto.
Ninguna de las dos cosas va a mover por sí sola el PVP de los eléctricos chinos en España, donde la diferencia la marcan los aranceles europeos, la logística y la estrategia comercial de cada marca. Y en el lado del sodio el efecto directo es nulo por ahora, porque no hay a la venta aquí ningún turismo con batería de iones de sodio.
La ventana real del sodio dura 16 meses
La ventaja fiscal tiene fecha de caducidad y es más corta de lo que parece. Entre septiembre de 2026 y agosto de 2027 la diferencia con el litio es de solo 2 puntos. El hueco completo de 4 puntos existe desde septiembre de 2027 hasta el 31 de diciembre de 2028: 16 meses. En ese plazo el sodio tiene que demostrar que puede competir en coste con la LFP, porque a partir de 2029, salvo prórroga, pagará como cualquier otra batería.
Y la competencia no se lo pone fácil. El carbonato de litio de grado batería rondaba los 97.000 yuanes por tonelada el 28 de octubre, muy lejos de los picos de 2022, y con el litio barato el argumento económico del sodio se estrecha. CarNewsChina lo resume sin rodeos: la exención da al sodio una ventaja fiscal, pero no demuestra que sea más barato de fabricar que una LFP.
Parte del problema está en el ánodo. Las celdas de sodio comerciales usan carbono duro, que se obtiene de carbón, biomasa u otras materias primas ricas en carbono, y producirlo con la estructura que necesita la celda exige un proceso controlado y caro. Que el sodio abunde en la corteza terrestre no convierte automáticamente la celda en barata.
CATL Naxtra y Hina: quién se aprovecha
CATL es el fabricante mejor colocado. Su familia Naxtra se presentó en abril de 2025 con una celda para turismos de 175 Wh/kg, una cifra que la marca considera comparable a la de las celdas LFP, y su primera aplicación en turismo es el Changan Oshan 520, que arrancó sus pruebas de invierno a principios de 2026. En TestCoches ya contamos que la Naxtra soporta carga 5C y 10.000 ciclos, y que CATL no la plantea contra las baterías NMC, sino como alternativa a la LFP: su objetivo declarado es quitarle la mitad de su mercado.
Hina Battery va por otro camino, el de los vehículos industriales. El 14 de octubre firmó con el distrito de Jiangxia, en Wuhan, una planta de sodio de 10 GWh anuales, con una primera fase de 3 GWh. Las obras empiezan a principios de 2027 y la producción inicial está prevista antes de que acabe ese mismo año, justo cuando el impuesto al litio sube al 4%. También ha firmado con Chengli Special Automobile el desarrollo de camiones de basura y de servicios municipales con batería de sodio.
Los datos de Hina explican la elección. Sus celdas declaran al menos 145 Wh/kg, claramente por debajo de una LFP de coche, pero funcionan entre -40 y 80 ºC. En un camión el peso extra importa menos y la ruta fija permite dimensionar la batería sin sorpresas. El ejemplo más claro es el FAW Jiefang J6P, un tractocamión eléctrico con 339 kWh de batería de sodio de Hina que, tras casi siete meses de pruebas y más de 15.000 km, conservó más del 90% de su capacidad útil a -40 ºC, según la propia FAW. En agosto, Hina y Tonly entregaron además un camión minero con 676 kWh de sodio a una mina de Hebei.
Lo que necesita el sodio para llegar a un coche en España
Mientras la densidad energética no alcance a la LFP de forma clara, el sodio tiene sentido en urbanos baratos, en coches de intercambio de batería y en vehículos donde el frío extremo o los ciclos importan más que la autonomía. En España el frío no es un argumento decisivo para la mayoría de conductores. El precio sí lo es, y ahí el sodio sigue sin demostrar ventaja frente a una LFP que no para de abaratarse.
China también está preparando el terreno normativo. La norma GB/T 48072-2026, publicada el 28 de agosto, fija requisitos de seguridad para celdas de sodio, aunque se limita al almacenamiento estacionario y entrará en vigor el 1 de marzo de 2027. Para el coche todavía no existe un marco equivalente específico.
El calendario fiscal encaja con el de la industria. CATL anunció hace tiempo que llevaría el sodio a gran escala en 2026, y tanto CATL como BYD planean pequeñas series de coches con estado sólido hacia 2027. Pekín les ha dado algo más de dos años sin impuesto para llegar a volumen. Si a finales de 2028 el sodio no ha bajado de coste por sí mismo, la exención no lo salvará, y si lo consigue, los primeros en notarlo en Europa serán los urbanos eléctricos más baratos, no los compactos que hoy compramos con LFP o NMC.


Aún no hay comentarios. ¿Quieres ser el primero?